HM-HETZELMEDIA
Von : H.HETZEL, Den Haag
Datum : 18.10.2026
English Version please see below
Niederlande/EZB/Euro
EZB-Nachfolge: Niederländer Klaas Knot hat gute Chancen, Christine Lagarde an der Spitze der EZB zu beerben
Der Euro: Mutiert er vom weichen französischen Camembert zum Euro-Weichei? Der Euro und die Zukunft
Von HELMUT HETZEL
Den Haag. Die Amtszeit der Französin Christine Lagarde als Präsidentin der Europäischen Zentralbank (EZB) endet Ende Oktober 2027. Es wird jedoch bereits heftig über ihren vorzeitigen Rücktritt spekuliert, den Lagarde selbst schön angedeutet hat. Er könnte vor den Präsidentschaftswahlen in Frankreich im Frühjahr 2027 bereits geschehen.
Das heizt die Spekulationen über die Lagarde-Nachfolge an der Spitze der EZB an.
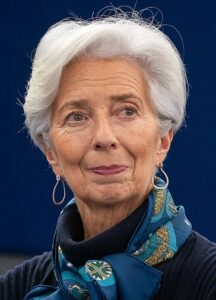
Christine Lagarde – amtierende EZB-Präsidentin
Immer häufiger wird der niederländische Notenbanker Klaas Knot als möglicher Nachfolger Lagardes genannt. Allerdings gibt es auch Gegenkandidaten, darunter den Spanier Pablo Hernández de Cos, derzeit Chef der Bank für Internationalen Zahlungsausgleich (BIZ) in Basel, sowie Joachim Nagel, Präsident der Deutschen Bundesbank.
Der 59jährige Knot war vom 1. Juli 2011 bis zum 30. Juni 2025 Präsident der niederländischen Zentralbank (DNB). Momentan ist er Honorarprofessor für Volkswirtschaft an der Universität Groningen und Unternehmensberater.
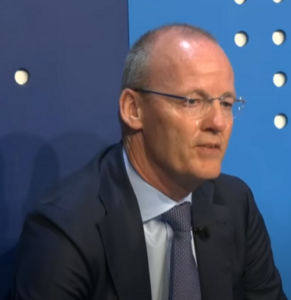
Der Niederländer Klaas Knot könnte die Nachfolge von Christine Lagarde als EZB-Präsident antreten
Knot genießt in der Welt der Zentralbanker einen guten Ruf. Allerdings sitzt derzeit mit Frank Elderson bereits ein Niederländer im EZB-Direktorium, dessen Amtszeit erst Ende 2028 ausläuft. Mit zwei von sechs Mitgliedern wären die Niederlande im EZB-Rat deutlich überrepräsentiert. Außerdem wäre der fünfte EZB-Präsident bereits der zweite Niederländer an der Spitze der EZB. Denn der Niederländer Wim Duisenberg war der erste EZB-Präsident vom 1. Juni 1998 bis zum 31. Oktober 2003. Das beeinträchtigt die Chancen von Knot, um auf dem EZB-Chefsessel Platz nehmen zu können.
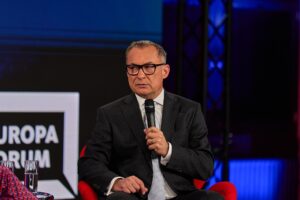
Mit im Rennen um die Lagarde-Nachfolge, Jochaim Nagel, Bundesbankpräsident, Deutschland
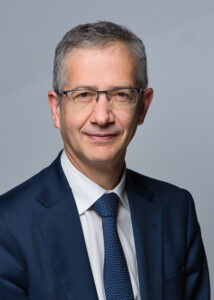
Auch im Rennen um die Lagarde-Nachfolge, der Spanier, Pablo Hernández de Cos
Hinzu kommt: Die Ernennung eines neuen EZB-Präsidenten ist diesmal besonders komplex, weil neben Lagarde im kommenden Jahr noch zwei weitere Mitglieder des EZB-Direktoriums ausscheiden werden. Dies sind der Ire Philip R. Lane und die Deutsche Isabell Schnabel.
Innerhalb des kommenden Jahres werden voraussichtlich drei der sechs EZB-Direktoriumsmitglieder gehen. Der Europäische Rat der EU wird für die drei Neubesetzungen deshalb vermutlich ein „personelles Bündel“ schnüren, das nach nationalen Interessen ausgewogen sein muss.
Die französische Regierung erklärte bereits, sie wolle Knot´s Kandidatur unterstützen, berichtet die Nachrichtenagentur Reuters am 16. September 2026. Paris wird seine Unterstützung wohl an Bedingungen knüpfen und den einflussreichen Posten des Chefvolkswirts der EZB verlangen.
Der Deal zwischen Kohl und Mitterrand
Der Euro ist das Ergebnis eines Deals zwischen Helmut Kohl, dem einstigen deutschen Bundeskanzler, und François Mitterrand, dem einstigen französischen Präsidenten.
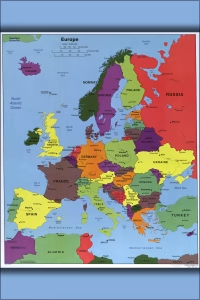
Seit Bulgariens Euro-Einführung am 1. Januar 2026 umfasst die Eurozone 21 Länder.
Die 21 Euro-Länder:
-
Belgien , Bulgarien , Deutschland, Estland, Finnland, Frankreich, Griechenland, Irland, Italien, Kroatien, Lettland, Litauen, Luxemburg, Malta, Niederlande, Österreich ,Portugal , Slowakei , Slowenien, Spanien, Zypern
Frankreich stimmte nach dem Fall der Berliner Mauer 1989 der deutschen Wiedervereinigung nur unter der Bedingung zu, die Währung zu vereinheitlichen. Paris forderte die Einführung des Euro. Paris wollte die stabile D-Mark brechen, die die Wirtschafts- und Währungsmacht Deutschland in der EU so stark machte.
Frankreich wollte nicht länger nach der Pfeife der Deutschen Bundesbank tanzen müssen.
Der faule Kompromiss
Das Ergebnis war der Euro. Doch es war ein fauler Kompromiss, wie sich heute herausstellt. Denn der Euro ist so weich geworden wie ein französischer Camembert. Die EZB betreibt inzwischen mehr Währungs- als Stabilitätspolitik, obwohl sie ausschließlich zur Stabilitätspolitik vertraglich verpflichtet ist.
Zwei Beispiele illustrieren die Schwäche des Euro: Bei der Einführung des Euro vor rund 25 Jahren erhielt man für einen Euro noch 1,60 Schweizer Franken (CHF). Heute bekommt man für einen Euro nur noch 0,94 CHF. Im beliebten Urlaubsland Thailand bekam man damals für einen Euro 63 Baht ausbezahlt. Heute sind es 36 Baht für einen Euro.
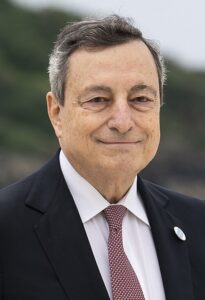
Mario Draghi. Mit seinem historischen Satz: „What ever it takes“ beruhigte er die Märkte während der Euro-Krise in 2008 – aber zu einem hohen Preis. Seither kauft die EZB massenhaft Staatsanleihen der hochverschuldeten Euro-Länder, um diese zu unterstützen
Stabilität
Die Zeiten als die Deutsche Bundesbank mit einer konsequenten Stabilitätspolitik für eine niedrige Inflation und für eine monetäre Stabilität in Deutschland sorgte, sie sind vorbei. Seit Mario Draghi und nun Christine Lagarde bei der EZB das Szepter schwang und noch schwingen betreibt die EZB eine aktive Währungspolitik, indem sie fortwährend Staatsanleihen der hochverschuldeten südeuropäischen Länder der Eurozone aufkauft. So können diese Länder weiterhin Schulden machen ohne dafür hohe Zinsen an den Kapitalmärkten zahlen zu müssen. So können sie den Stabilitäts- und Wachstumspakt, der die Verschuldung der Eurozonenländer begrenzen sollte, ungestraft ignorieren und munter weiter Schulden machen. Dieser Pakt ist ohnehin das Papier nicht mehr wert auf dem er gedruckt steht, weil er von vielen Eurozonenländern einfach ignoriert wird.
Rückblick: Deutschland stimmte der Einführung des Euro nur mit erheblichen Vorbehalten und zähneknirschend zu. Der Stabilitätspakt sollte einen „harten“ Euro garantieren.
Als Trostpreis für die Aufgabe der harten D-Mark wurde Frankfurt am Main der Hauptsitz der EZB. Gerne hätten die Deutschen damals auch den ersten EZB-Präsidenten gestellt. Letzteres ging Paris und anderen Eurozonenländern jedoch zu weit.
Wim Duisenberg
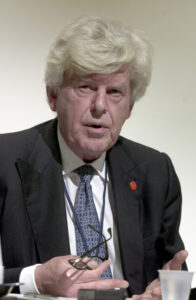
Wim Duisenberg, der erste EZB-Präsident
So wurde der Niederländer Wim Duisenberg zum idealen Kompromiss-Kandidaten. Für die Franzosen war er kein Deutscher. Für die Deutschen war Duisenberg jemand, der die geldpolitische Stabilitäts-Philosophie der Bundesbank vertrat.
Ironie der Geschichte: Der Niederländer Duisenberg wurde auf Betreiben der Deutschen erster EZB-Präsident. Eine mögliche Berufung des Niederländers Klaas Knot an die EZB-Spitze könnte vor allem durch die Unterstützung Frankreichs zustande kommen.
Da drängt sich die Frage förmlich auf: Ist Knot wirklich ein stabilitätsorientierter Hardliner, ein „Falke“ wie man das in Finanzkreisen nennt? Oder ist er eine „Taube,“ also ein Banker, der es mit der Währungsstabilität nicht so genau nimmt, so wie Paris sich das wünscht.
Die Schulden Frankreichs wachsen und wachsen
Denn inzwischen liegt die französische Staatsverschuldung bei 120 Prozent des Bruttoinlandsprodukts (BIP). Zum Vergleich: Niederlande: 45 %. Deutschland: 63,5 % (Ende 2025).
Besorgniserregend: Der Zinsabstand zwischen französischen, deutschen und niederländischen Staatsanleihen hat sich erheblich vergrößert.
Frankreich muss am Kapitalmarkt für eine 10jährige Staatsanleihe derzeit zwischen 4,81–4,84 % Zinsen zahlen.
Die Niederlande zwischen 3,50–3,57 %. Deutschland zwischen 3,40–3,46 %
Das ist ein Zeichen für ein größeres Misstrauen der Anleger gegenüber Frankreich. Dieses Misstrauen der Märkte könnte nach der Präsidentschaftswahl in Frankreich im April/Mai kommenden Jahres noch wachsen.
Offenbar gehen die Franzosen davon aus, dass eine von Knot geführte EZB weiterhin französische Staatsanleihen im großen Umfang aufkaufen würde, sonst würden sie seine Nominierung wohl nicht unterstützen. Der Stabilität des Euro käme das nicht zugute. Er würde dann endgültig von einem weichen französischen Camembert zu einem Weichei mutieren.
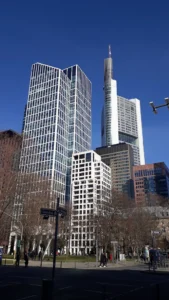
Die Europäische Zentralbank in Frankfurt/Main
Präsidentschaftswahlen in Frankreich in 2027 – eine Euro-Krise droht
Außerdem: Die Präsidentschaftswahlen im April/Mai 2027 in Frankreich könnten eine neue Euro-Krise auslösen.
Denn es ist sehr wahrscheinlich, dass mit Jean-Luc Mélenchon: radikale Linke, oder mit Marine Le Pen: rechte Populistin, ein neuer extremer Präsident in Frankreich gewählt wird.
Die jetzigen schweren und sehr gewalttätigen so genannten „Schülerproteste“ sind ein Vorgeschmack darauf, das Frankreich im kommenden Jahr nach den Präsidentschaftswahlen instabil und weniger berechenbar sein könnte.
Sie bergen eine Gefahr für den Euro, da sowohl Le Pen als auch Mélenchon Europa- und Euro-kritisch sind und die ohnehin hohe Staatsverschuldung Frankreichs noch weiter in die Höhe treiben könnten.
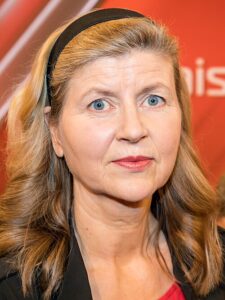
Dororthea Siems, DIE WELT
Dorothea Siems, Volkwirtin, schreibt in der WELT vom 18.10.2026 dazu:
„Als 2010 Griechenland wegen unseriöser Haushaltsführung der Staatsbankrott drohte, lernten die Bundesbürger, dass ihnen der Euro niemals die Sicherheit bieten wird, die ihnen einst die D-Mark gegeben hatte. Die vom früheren Kanzler Helmut Kohl ausgehandelten Verträge, die garantierten, dass jeder Staat für seine finanzpolitischen Sünden selbst haftet, waren Makulatur.
Nicht nur die Griechen wurden rausgepaukt. Auch Italien, Portugal und Spanien, die wegen ihrer Staatsverschuldung ebenfalls von den Finanzmärkten attackiert wurden, erhielten über die Europäische Zentralbank (EZB) Hilfen, die vor allem Deutschlands Sparer teuer zu stehen kamen: Die Währungshüter drückten die Zinsen auf null und kauften im großen Stil Staatsanleihen, was nichts anderes ist als Gelddrucken.“
Links:
DIE WELT
HM-HETZELMEDIA
https://www.hetzelmedia.com/die-inflation-galoppiert-bei-der-ezb-fuehrt-eine-blinde-die-lahmen/
https://www.hetzelmedia.com/der-euro-hat-die-schwindsucht-inflation-galoppiert/
https://www.hetzelmedia.com/die-inflation-ist-wieder-da-die-europaeische-zentralbank-muss-handeln/
EZB
https://www.ecb.europa.eu/home/html/index.de.html
HM-HETZELMEDIA
https://www.youtube.com/@HMHetzelMedia
Mein neues Buch: „Ungefiltert – Unzensiert – Ein Auslandskorrespondent berichtet“

In meinem neuen Buch berichte und analysiere ich auf den Seiten 215-245 über die Einführung des Euro 1999/2002 und die Entwicklung der europäischen Einheitswährung bis heute.
Dort zu lesen auch: Mein historisches Interview mit dem ersten EZB-Präsidenten Wim Duisenberg über die künftige „Stabilität des Euro,“ das in der WELT, der „Börsen-Zeitung,“ „Finanz und Wirtschaft,“ dem „Wall Street Journal“ und sogar in japanischen Zeitungen veröffentlicht wurde.
Hier bestellen:
https://buchshop.bod.de/ungefiltert-unzensiert-helmut-hetzel-9783695171767
oder via QR-Code:

#auslandskorrespondent #ungefiltertunzensiert
#journalismus #meinung #pressefreiheit
@hetzelmedia.com
English-Version:
HM-HETZEMEDIA
From: H. HETZEL, The Hague
Date: 18 October 2026
Netherlands / ECB / Euro
ECB succession: Dutchman Klaas Knot has a good chance of succeeding Christine Lagarde as President of the ECB
The Euro: Is it turning from soft French Camembert into a monetary pushover? The Future of the Euro
BY HELMUT HETZEL
The Hague. The term of office of Christine Lagarde, the French President of the European Central Bank (ECB), expires at the end of October 2027. However, there is already intense speculation about her possible early departure, which Lagarde herself has hinted at quite clearly. This could happen before France’s presidential election in spring 2027.
This has fuelled speculation about who will succeed Lagarde at the helm of the ECB.
Christine Lagarde
Increasingly, Dutch central banker Klaas Knot is being mentioned as a possible successor. However, there are also rival candidates, including Spaniard Pablo Hernández de Cos, currently head of the Bank for International Settlements (BIS) in Basel, and Joachim Nagel, President of the Deutsche Bundesbank.
Knot, 59, served as President of the Dutch central bank (De Nederlandsche Bank, DNB) from 1 July 2011 to 30 June 2025. He is currently an honorary professor of economics at the University of Groningen and works as a corporate consultant.
Klaas Knot
Knot enjoys a good reputation in central banking circles. However, Frank Elderson, another Dutchman, already sits on the ECB’s Executive Board, with his term not due to expire until the end of 2028. With two of the six Executive Board members, the Netherlands would be significantly overrepresented.
Joachim Nagel
Pablo Hernández de Cos
Furthermore, the fifth ECB President would already be the second Dutchman to hold the institution’s top job. The Dutchman Wim Duisenberg was the first President of the ECB, serving from 1 June 1998 to 31 October 2003. This could diminish Knot’s chances of occupying the ECB’s top seat.
There is another complication: appointing a new ECB President is particularly complex this time because two other members of the ECB’s Executive Board are also due to leave next year, alongside Lagarde. They are Ireland’s Philip R. Lane and Germany’s Isabel Schnabel.
Over the coming year, three of the six members of the ECB’s Executive Board are therefore expected to depart. The European Council will presumably seek to put together a package of three appointments that balances national interests.
According to a Reuters report published on 15 September 2026, France is prepared to support Klaas Knot’s candidacy for the ECB presidency in exchange for the appointment of a French candidate to the influential post of ECB Chief Economist. The reported arrangement has not been officially confirmed by the French government.
However, Paris will probably attach conditions to its backing and demand the influential position of the ECB’s Chief Economist.
The Euro: A Franco-German political deal
The euro is the result of a deal between Helmut Kohl, the former German Chancellor, and François Mitterrand, the former French President.
21 countries of the EU have joined the Euro
The 21 European countries with the Euro:
Belgium, Bulgaria, Germany, Estonia, Finland, France, Greece, Ireland, Italy, Croatia, Latvia, Lithuania, Luxembourg, Malta, the Netherlands, Austria, Portugal, Slovakia, Slovenia, Spain, Cyprus.
Following the fall of the Berlin Wall in 1989, France agreed to German reunification only on the condition that monetary union would be established. Paris demanded the introduction of the euro. France wanted to break the power of the stable Deutsche Mark, which had given Germany such a strong economic and monetary position within the EU.
France no longer wanted to have to dance to the tune of the Deutsche Bundesbank.
The Euro – as soft as a French Camembert
The result was the euro. But, as is becoming increasingly apparent today, it was a flawed compromise. The euro has become as soft as French Camembert. The ECB now pursues exchange-rate policies more actively than stability-oriented monetary policy, even though its Treaty mandate is explicitly focused on price stability.
Two examples illustrate the euro’s weakness. When the euro was introduced around 25 years ago, one euro bought approximately 1.60 Swiss francs (CHF). Today, one euro buys only around CHF 0.94.
In Thailand, a popular holiday destination, one euro used to buy 63 baht. Today, it buys just 36 baht.
The days when the Deutsche Bundesbank ensured low inflation and monetary stability in Germany through a consistent policy of monetary discipline are over.
Since Mario Draghi took the helm at the ECB, and now under Christine Lagarde, the central bank has pursued an active interventionist policy by repeatedly purchasing government bonds issued by heavily indebted southern European countries in the eurozone.
Mario Draghi: „Whatever it takes“ he says during the Euro-Crises in 2008 to protect the Euro
This enables those countries to continue accumulating debt without having to pay high interest rates on the capital markets. They can effectively disregard the Stability and Growth Pact, which was designed to limit eurozone countries‘ borrowing, and continue piling up debt without facing meaningful consequences.
In any case, the pact is scarcely worth the paper it is printed on, since many eurozone countries simply ignore it.
Looking back: Germany agreed to the euro reluctantly
Germany agreed to the introduction of the euro only with considerable reservations and considerable reluctance. The Stability Pact was supposed to guarantee a “hard” euro.
As a consolation prize for giving up the strong Deutsche Mark, Frankfurt am Main was awarded the headquarters of the ECB. The Germans would also have liked to provide the first ECB President. However, that proved too much for Paris and other eurozone countries.
Wim Duisenberg – First ECB-President
The Dutchman Wim Duisenberg consequently emerged as the ideal compromise candidate. For the French, he was not German. For the Germans, Duisenberg was someone who shared the Bundesbank’s philosophy of monetary stability.
The irony of history is that Duisenberg became the first ECB President at Germany’s initiative. A possible appointment of another Dutchman, Klaas Knot, to the ECB’s top position could now come about primarily through French support.
This raises an obvious question: Is Knot really a hard-line advocate of monetary stability, a “hawk”, as the financial world calls such central bankers? Or is he a “dove” — a banker who takes monetary stability less seriously, as Paris would presumably prefer?
France’s debt problem and widening bond yields
French government debt has meanwhile reached 120 per cent of gross domestic product (GDP).
For comparison:
Netherlands: 45 per cent
Germany: 63.5 per cent at the end of 2025
Of particular concern is the significant widening of the yield spreads between French, German and Dutch government bonds.
France currently has to pay interest of between 4.81 and 4.84 per cent on 10-year government bonds.
The Netherlands pays between 3.50 and 3.57 per cent, while Germany pays between 3.40 and 3.46 per cent.
This indicates growing investor distrust of France. Market scepticism could intensify further after the French presidential election in April or May next year.
The French apparently assume that an ECB led by Klaas Knot would continue purchasing French government bonds on a large scale. Otherwise, they would presumably not support his nomination.
The ECB in Frankfurt/Main, Germany
Such a policy would do little to strengthen the euro’s stability. The currency would then finally complete its transformation from soft French Camembert into a monetary pushover.
France
Furthermore, the presidential elections in France in April/May 2027 could trigger a new euro crisis.
There is a considerable likelihood that France could elect another radical president, either Jean-Luc Mélenchon, representing the radical left, or Marine Le Pen, the right-wing populist.
The current serious and highly violent so-called “student protests” may offer a foretaste of what lies ahead: France could become politically unstable and less predictable in the aftermath of next year’s presidential elections.
This poses a risk to the euro, as both Le Pen and Mélenchon are critical of the European Union and the single currency. Their policies could also further increase France’s already high level of public debt.
Dorothea Siems on the euro crisis
Dorothea Siems, DIE WELT
In Die Welt on 18 October 2026, economist Dorothea Siems writes:
“When Greece faced sovereign bankruptcy in 2010 because of irresponsible budgetary management, German citizens learned that the euro would never offer them the security that the Deutsche Mark had once provided.
The treaties negotiated by former Chancellor Helmut Kohl, which guaranteed that every country would be liable for its own fiscal sins, had become a dead letter.
It was not only Greece that was bailed out. Italy, Portugal and Spain, which were also under attack from financial markets because of their public debt, received assistance through the European Central Bank (ECB). This came at a considerable cost, particularly to German savers: the monetary authorities pushed interest rates down to zero and purchased government bonds on a massive scale — which amounts to nothing other than printing money.”
Further reading and links
Related article in Die Welt:
HM-HETZELMEDIA:
https://www.hetzelmedia.com/die-inflation-galoppiert-bei-der-ezb-fuehrt-eine-blinde-die-lahmen/
https://www.hetzelmedia.com/der-euro-hat-die-schwindsucht-inflation-galoppiert/
https://www.hetzelmedia.com/die-inflation-ist-wieder-da-die-europaeische-zentralbank-muss-handeln/
European Central Bank:
https://www.ecb.europa.eu/home/html/index.de.html
Websites:
YouTube:
https://www.youtube.com/@HMHetzelMedia
My new book
“Unfiltered – Uncensored: A Foreign Correspondent Reports”
In my book, I report on and analyse the introduction of the euro in 1999/2002 on pages 215–245.
The book also features my historic conversation with Wim Duisenberg, the first President of the ECB, about the future “stability of the euro”. The interview was published in Die Welt, Börsen-Zeitung, Finanz und Wirtschaft, The Wall Street Journal and even in Japanese newspapers.
Order your copy here:
https://buchshop.bod.de/ungefiltert-unzensiert-helmut-hetzel-9783695171767
Or via QR-Code:
#ForeignCorrespondent #UnfilteredUncensored
#Journalism #Opinion #PressFreedom
@hetzelmedia.com
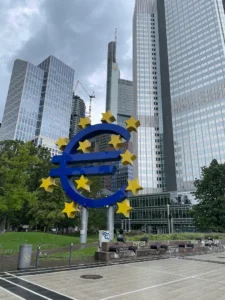
ECB-Building, Frankfurt/Main, Germany
End of text / Copyright © HELMUT HETZEL / The Hague